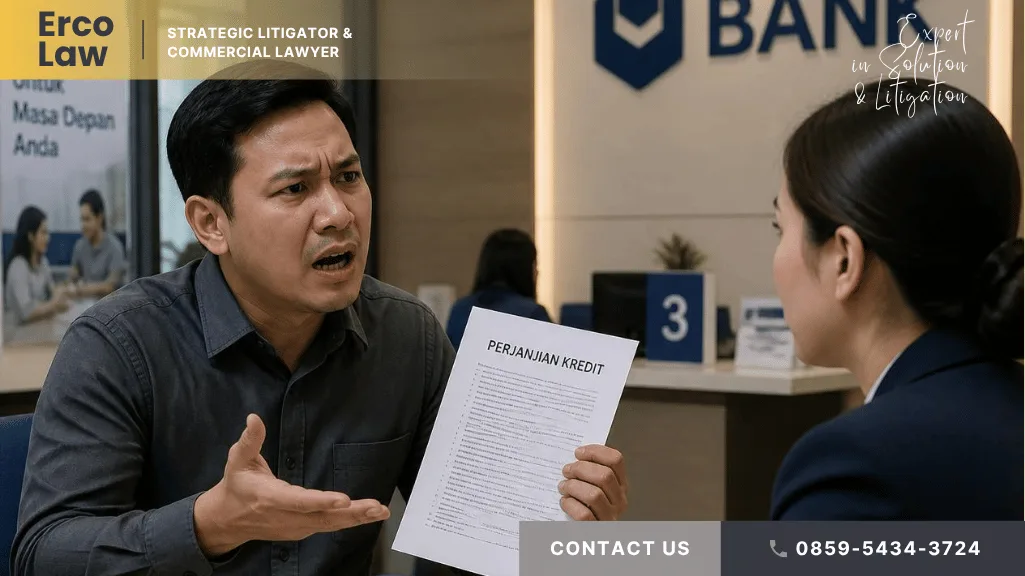
Dalam praktik perbankan, perjanjian kredit hampir selalu lahir dari hubungan yang secara struktural tidak sepenuhnya seimbang. Bank memiliki pengetahuan mengenai produk kredit, struktur biaya, risiko hukum, mekanisme penagihan, konsekuensi wanprestasi, serta nilai ekonomis dari agunan. Sebaliknya, debitur – terutama debitur individual atau pelaku usaha yang membutuhkan pembiayaan dalam keadaan mendesak – belum tentu memiliki kemampuan yang sama untuk memahami seluruh konsekuensi ekonomis dan hukum dari perjanjian yang ditandatanganinya. Meskipun begitu, ketidakseimbangan tersebut tidak dengan sendirinya membuat perjanjian kredit menjadi tidak sah.
Persoalan hukumnya baru muncul ketika ketidakseimbangan informasi dan posisi tawar tersebut tidak lagi sekadar konsekuensi normal dari transaksi kredit, tetapi dimanfaatkan untuk menempatkan debitur pada posisi yang tidak wajar atau seimbang, terutama ketika bank mengetahui kebutuhan atau kerentanan debitur dan menggunakan keadaan tersebut untuk memperoleh persetujuan atas syarat yang tidak sesuai dengan kemampuan atau kepentingannya. Di titik inilah konsep predatory lending menjadi relevan untuk direkonstruksi. Namun, perlu ditegaskan sejak awal bahwa “predatory lending” bukan istilah yang secara eksplisit dirumuskan sebagai satu jenis pelanggaran tersendiri dalam peraturan perbankan Indonesia, melainkan konsep analitis untuk menguji apakah pemberian atau pelaksanaan kredit telah melampaui batas kewajaran dan masuk ke dalam pelanggaran kewajiban bank, penyalahgunaan keadaan, pelanggaran ketentuan pelindungan konsumen.
Predatory Lending Dalam Praktik
Praktik pemberian pinjaman eksploitatif atau predatory lending dalam sektor perbankan kerap kali berlindung di balik asas kebebasan berkontrak (freedom of contract) dan asas pacta sunt servanda. Melalui penerapan klausul baku yang berat sebelah, pemotongan biaya pencairan yang relatif besar di awal, penetapan denda keterlambatan yang berlebihan, serta dengan pengikatan agunan yang bernilai jauh lebih tinggi dari utangnya, hal ini mengindikasikan bank telah melakukan upaya secara sistematis dalam melakukan perampasan aset nasabah alih – alih melaksanakan fungsi intermediasinya. Secara yuridis, sosiologis dan finansial, Predatory Lending adalah rangkaian praktik penyaluran pinjaman dengan menerapkan syarat-syarat yang tidak adil, memeras, atau membebani peminjam secara tidak proporsional demi keuntungan sepihak Bank selaku kreditur. Praktik ini memiliki karakteristik yang khas antara lain:
- Pemotongan Biaya di Muka yang Berlebihan
Bank memotong biaya provisi, administrasi kredit, premi asuransi dan biaya lain pada saat pencairan secara berlebihan. Akibatnya, dana riil yang diterima oleh nasabah debitur pada saat pencairan pinjaman berada jauh di bawah plafon yang disampaikan dan ditawarkan sebelumnya, namun ironisnya nasabah debitur tetap dibebani kewajiban membayar pokok dan bunga atas plafon pinjaman secara penuh.
- Pengenaan Denda Keterlambatan Yang Tidak Wajar
Bank menetapkan tingkat denda keterlambatan yang tidak wajar (misalnya 5% per bulan atau setara 60% per tahun). Denda tersebut dihitung secara kumulatif selama periode pinjaman, sehingga dalam waktu singkat nilai denda membengkak melampaui sisa utang pokok.
- Klausul Baku Berat Sebelah
Bank menyusun dan menetapkan klausul yang memberi wewenang sepihak dan mutlak tanpa bisa dinegosiasikan ulang oleh nasabah karena saat itu nasabah berada dalam kondisi terdesak sangat membutuhkan injeksi likuiditas. Umumnya klausul yang ditetapkan Bank secara sepihak terhadap nasabah antara lain:
- Hak menentukan jumlah utang secara sepihak berdasarkan pembukuan internal bank tanpa verifikasi pihak independen;
- Hak memutus perjanjian dan menagih seketika seluruh utang atas dasar penilaian subjektif bank; dan/atau
- Klausul cross collateral dan cross default yang mengunci seluruh aset debitur kendati satu fasilitas kredit masih berjalan lancar.
- Pengikatan Agunan
Bank menyalurkan kredit dengan nilai plafon yang jauh lebih kecil dibandingkan nilai likuidasi aset agunan. Ketika debitur mengalami hambatan likuiditas yang mungkin bersifat temporer, bank seketika menutup pintu restrukturisasi dan secara tergesa gesa langsung mengambil tindakan untuk melakukan eksekusi lelang hak tanggungan milik nasabah debitur dengan nilai limit lelang yang sangat rendah, semata – mata untuk mengambil aset nasabah debitur yang bernilai tinggi.
Adapun untuk dapat melakukan analisis terhadap adanya indikasi terjadinya eksploitasi dalam pemberian kredit, maka Debitur perlu memperhatikan uraian sebagai berikut:
Apakah Terjadi Penyalahgunaan Keadaan Debitur ?
Ketidakseimbangan antara bank dan debitur pada dasarnya merupakan hal yang dapat terjadi dalam hubungan kredit. Bank memiliki pengalaman, informasi, kemampuan menyusun kontrak, dan pengetahuan mengenai risiko kredit yang umumnya lebih banyak daripada debitur. Ketidakseimbangan tersebut tidak dengan sendirinya merupakan pelanggaran hukum. Namun demikian, persoalan hukum muncul ketika ketidakseimbangan tersebut bertemu dengan keadaan debitur yang rentan dan keadaan tersebut kemudian dimanfaatkan dalam pembentukan persyaratan kredit. Pasal 44 ayat (1) POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengharuskan Bank selaku PUJK memenuhi keseimbangan, keadilan, dan kewajaran dalam membuat perjanjian produk dan/atau layanan. Lebih lanjut, Pasal 44 ayat (3) melarang PUJK menyalahgunakan keadaan calon Konsumen dan/atau Konsumen dalam menyusun perjanjian. Adapun penjelasan Pasal 44 ayat (3) memberikan contoh yang secara langsung berkaitan dengan pemberian kredit pada Bank Umum, yaitu keadaan ketika calon Konsumen memiliki kebutuhan yang sangat mendesak sehingga membutuhkan kredit dan keadaan tersebut dimanfaatkan dengan menambahkan persyaratan perjanjian yang tidak sesuai dengan kemampuan calon Konsumen atau Konsumen. Karena itu, keadaan debitur yang mendesak tidak otomatis membuktikan adanya eksploitasi. Yang harus diperiksa adalah hubungan antara keadaan tersebut dengan tindakan bank. Pengujiannya dapat dilakukan melalui pemeriksaan hal – hal berikut:
Aspek | Hal yang perlu diperiksa |
| Keadaan debitur | Apakah debitur berada dalam kebutuhan atau kondisi tertentu yang membuatnya membutuhkan pembiayaan? |
| Pengetahuan bank | Apa yang diketahui bank mengenai keadaan tersebut dan kapan bank mengetahuinya? |
| Tindakan bank | Apakah keadaan tersebut digunakan dalam menentukan struktur atau persyaratan kredit? |
| Kewajaran | Apakah persyaratan yang diberikan tetap seimbang, adil, dan wajar? |
| Kemampuan | Apakah struktur kredit sesuai dengan kemampuan debitur? |
| Kerugian | Apakah debitur kemudian mengalami kerugian yang dapat diidentifikasi? |
| Kausalitas | Apakah terdapat hubungan antara tindakan bank dan kerugian tersebut? |
Dengan demikian, keadaan debitur tidak berdiri sendiri sebagai suatu dasar tuntutan Perbuatan Melawan Hukum (PMH), keadaan tersebut menjadi relevan apabila terdapat tindakan bank yang memanfaatkannya secara tidak wajar.
Apakah Debitur Benar-Benar Memahami Kredit yang Ditandatangani?
Pengujian tidak berhenti pada isi perjanjian. Proses sebelum perjanjian ditandatangani juga perlu diperiksa. Pasal 45 POJK Nomor 22 Tahun 2023 mengatur kewajiban PUJK untuk memberikan pemahaman kepada calon Konsumen mengenai biaya, manfaat, risiko, serta hak dan kewajiban. PUJK juga wajib memberikan waktu yang cukup kepada Konsumen untuk memahami klausul perjanjian dan melakukan konfirmasi pemahaman sebelum perjanjian ditandatangani. Konfirmasi pemahaman tersebut juga perlu diperhatikan dari sisi pembuktiannya. Sehingga, dalam hal terjadi sengketa tidak cukup hanya menanyakan apakah debitur telah membubuhkan tanda tangan, namun perlu juga diperiksa bagaimana persetujuan tersebut dibentuk. Setidaknya terdapat beberapa hal yang perlu diperiksa:
- informasi apa yang diberikan kepada debitur;
- kapan informasi tersebut diberikan;
- apakah biaya dan risiko telah dijelaskan;
- apakah debitur memperoleh waktu yang cukup untuk memahami kontrak;
- apakah pemahaman debitur dikonfirmasi sebelum penandatanganan; dan
- apakah terdapat bukti mengenai proses konfirmasi tersebut.
Hal ini penting karena tanda tangan menunjukkan adanya persetujuan terhadap dokumen, tetapi tidak dengan sendirinya menjawab bagaimana proses pembentukan persetujuan tersebut berlangsung. Karena itu, dalam menguji dugaan eksploitasi debitur, proses pembentukan kontrak atau perjanjian kredit harus dibaca bersama isi kontrak dan keadaan debitur pada saat kontrak dibuat.
Klausul Perjanjian Kredit yang Perlu Diuji
Perjanjian kredit pada umumnya menggunakan bentuk perjanjian baku. Penggunaan perjanjian baku sendiri tidak dilarang. Pasal 46 ayat (1) POJK Nomor 22 Tahun 2023 mengakui penggunaan perjanjian tertulis dalam bentuk perjanjian baku. Namun, Pasal 46 ayat (2) membatasi penggunaan klausul yang bersifat eksonerasi atau eksemsi tertentu, yaitu klausul yang menambah hak dan/atau mengurangi kewajiban PUJK atau mengurangi hak dan/atau menambah kewajiban Konsumen. Oleh karena itu, pemeriksaan terhadap perjanjian kredit tidak cukup dilakukan dengan melihat jumlah kredit, bunga, atau besarnya angsuran. Namun juga perlu melakukan pemeriksaan terhadap struktur hak dan kewajiban para pihak, yang meliputi hal sebagai berikut:
- mengalihkan tanggung jawab atau kewajiban PUJK kepada Konsumen;
- memberikan kewenangan kepada PUJK untuk melakukan tindakan sepihak atas barang yang diagunkan, kecuali berdasarkan peraturan perundang-undangan;
- membebankan kewajiban pembuktian tertentu kepada Konsumen;
- memberikan hak kepada PUJK untuk mengurangi harta kekayaan Konsumen yang menjadi objek perjanjian;
- memberikan kewenangan untuk mengubah aturan secara sepihak setelah perjanjian disepakati;
- memberikan kewenangan kepada PUJK untuk menafsirkan perjanjian secara sepihak;
- membatasi tanggung jawab PUJK atas kesalahan atau kelalaian pegawai atau pihak ketiga;
- membatasi hak Konsumen untuk menggugat PUJK; atau
- membatasi alat bukti yang dapat digunakan Konsumen dalam sengketa.
Dengan demikian, pertanyaan hukum yang harus diajukan bukan hanya terkait Apakah debitur menyetujui perjanjian baku? Tetapi juga perlu mempertanyakan Apakah klausul yang disetujui tersebut berada dalam batas yang diperbolehkan hukum? Hal ini menjadi penting apabila klausul tersebut berkaitan dengan agunan, perubahan kewajiban, pembatasan hak debitur, atau kewenangan sepihak bank.
Ketidakseimbangan Kontrak
Tidak setiap perjanjian yang berat bagi debitur merupakan perjanjian yang melanggar hukum. Demikian pula, tidak setiap perbedaan posisi tawar antara bank dan debitur menunjukkan adanya eksploitasi. Persoalan mulai menjadi relevan apabila beberapa keadaan muncul secara bersamaan. Misalnya, debitur berada dalam kebutuhan pembiayaan yang mendesak. Bank mengetahui keadaan tersebut. Pada saat yang sama, kemampuan membayar debitur tidak memadai, tetapi kredit tetap diberikan karena tersedia agunan. Selanjutnya, persyaratan kredit dituangkan dalam perjanjian baku yang memberikan beban atau kewenangan yang tidak seimbang kepada bank. Dalam kondisi demikian, setiap fakta tidak boleh dinilai secara terpisah, namun harus diuji berdasarkan rangkaian fakta yang terjadi, yakni :
keadaan debitur → pengetahuan bank → pemberian kredit → struktur kewajiban → klausul kontrak → kerugian.
Rangkaian tersebut kemudian harus dihubungkan dengan kewajiban hukum bank. Di sinilah konsep predatory lending mempunyai fungsi analitis. Konsep tersebut membantu mengidentifikasi bahwa perjanjian kredit tersebut sebenarnya membentuk suatu pola eksploitasi.
Apakah Terjadi Pengabaian Analisis Kemampuan Membayar Debitur
Pemberian kredit tidak semata-mata merupakan transaksi komersial berdasarkan kesepakatan para pihak. Pasal 2 Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana telah diubah antara lain dengan Undang-Undang Nomor 10 Tahun 1998 menegaskan bahwa perbankan Indonesia dalam melakukan usahanya berasaskan demokrasi ekonomi dengan menggunakan prinsip kehati-hatian. Kewajiban tersebut kemudian diatur lebih konkret dalam Pasal 8 ayat (1) UU Perbankan. Ketentuan tersebut mewajibkan Bank Umum memiliki keyakinan berdasarkan analisis yang mendalam atas iktikad serta kemampuan dan kesanggupan Nasabah Debitur untuk melunasi utangnya sesuai dengan yang diperjanjikan. Adapun penjelasan Pasal 8 ayat (1) selanjutnya mengharuskan bank melakukan penilaian secara seksama terhadap watak, kemampuan, modal, agunan, dan prospek usaha Nasabah Debitur. Berdasarkan ketentuan tersebut diketahui bahwa sebelum memberikan kredit, bank harus melakukan penilaian yang seksama terhadap watak, kemampuan, modal, agunan, dan prospek usaha Nasabah Debitur. Dengan demikian, hukum perbankan membentuk suatu due diligence framework dalam pemberian kredit, sehingga persetujuan pemberian kredit tersebut harus didasarkan pada penilaian terhadap sejumlah faktor yang relevan dengan kemampuan debitur untuk memenuhi kewajibannya, bukan semata-mata pada keberadaan atau nilai agunan. Lebih lanjut, ketentuan tersebut menunjukkan bahwa agunan merupakan salah satu unsur yang dinilai bersama unsur lainnya. Karena itu, keberadaan agunan tidak dapat diposisikan sebagai pengganti penilaian terhadap kemampuan dan kesanggupan debitur.
Persoalannya menjadi berbeda apabila pada saat kredit diberikan data yang tersedia menunjukkan kemampuan membayar debitur bermasalah, tetapi kredit tetap diberikan terutama karena tersedia agunan yang dianggap cukup untuk melindungi bank apabila terjadi gagal bayar. Dalam kondisi tersebut, menimbulkan pertanyaan hukum mengapa kredit tersebut diberikan dan apakah kemampuan serta kesanggupan debitur untuk membayar benar-benar telah dianalisis secara memadai? Karena itu, untuk menguji dugaan terjadinya eksploitasi, debitur perlu melihat kembali proses pemberian kredit, bukan hanya kondisi setelah kredit menjadi macet.
Restrukturisasi Kredit Solusi atau Penambahan Beban?
Persoalan tidak selalu selesai pada saat kredit pertama kali diberikan. Dalam kredit bermasalah, hubungan para pihak dapat berlanjut melalui restrukturisasi. Karena itu, apabila restrukturisasi menjadi bagian dari sengketa, maka yang harus diperiksa adalah bagaimana restrukturisasi tersebut dibentuk dan apa akibatnya bagi debitur. Terkait dengan itu Debitur perlu membandingkan kondisi sebelum dan sesudah restrukturisasi, antara lain:
Aspek | Yang perlu diperiksa |
| Jangka waktu | Apakah perubahan tenor benar-benar memberikan ruang pembayaran? |
| Bunga | Apakah terdapat perubahan beban bunga dan bagaimana perubahan tersebut dihitung? |
| Biaya | Apakah terdapat biaya atau kewajiban baru? |
| Jaminan | Apakah terdapat penambahan atau perubahan jaminan? |
| Kewajiban | Apakah jumlah atau jenis kewajiban debitur bertambah? |
| Klausul | Apakah terdapat kewenangan baru bagi bank? |
| Kemampuan membayar | Apakah struktur baru sesuai dengan kondisi keuangan debitur? |
| Risiko | Apakah restrukturisasi mengurangi risiko gagal bayar atau justru memindahkan beban lebih besar kepada debitur? |
Hal ini penting karena restrukturisasi tidak dapat dinilai hanya berdasarkan adanya perubahan jadwal pembayaran. Apabila debitur berada dalam kondisi rentan, bank mengetahui kondisi tersebut, dan restrukturisasi justru menambah kewajiban yang tidak sesuai dengan kemampuan debitur atau memasukkan persyaratan yang tidak seimbang, maka restrukturisasi kredit tersebut perlu diuji kembali berdasarkan kewajiban hukum yang berlaku. Dengan demikian, pemeriksaan harus dilakukan terhadap substansi restrukturisasi dan proses pembentukannya, bukan hanya terhadap dokumen restrukturisasi yang telah ditandatangani.
Penyimpangan dalam Pemberian Kredit Dapat Berujung PMH
Mahkamah Agung Republik Indonesia secara konsisten telah merumuskan kaidah hukum untuk membatalkan praktik bunga dan denda predatoris:
- Prinsip Status Quo Kredit Macet:
Mahkamah Agung dalam praktik peradilan menegaskan bahwa ketika suatu fasilitas kredit telah dikualifikasikan sebagai kredit macet (non-performing loan) dan dialihkan ke mekanisme penyelesaian eksekusi, bank tidak dibenarkan terus membebankan bunga berjalan dan denda majemuk yang mengakibatkan utang tumbuh menjadi beban abadi yang memiskinkan debitur. Lebih lanjut, berdasarkan yursiprudensi putusan Mahkamah Agung RI Nomor 1021 K/Pdt.Sus-Pailit/2018, yang mengacu pada Putusan Mahkamah Agung RI Nomor 2899 K/Pdt/1994, dengan kaedah hukumnya menyatakan bahwa :”Bank yang menyatakan secara tertulis kreditnya sudah macet, maka secara yuridis pada saat itu segala sesuatunya harus dalam status quo, baik mengenai jumlah kredit yang macet tersebut, maupun tentang jumlah bayarnya. Tidak dapat diberikan lagi penambahan atas bunga terhadap jumlah kredit yang sudah dinyatakan macet tersebut”
Checklist Pemeriksaan bagi Debitur
Bagi debitur yang sedang menghadapi kredit bermasalah atau ingin mengevaluasi perjanjian kredit, pemeriksaan dapat dilakukan melalui tahapan berikut.
| No. | Area Pemeriksaan | Checklist yang Perlu Diperiksa | Ya | Tidak | Bukti/Dokumen yang Perlu Disiapkan |
Proses Pemberian Kredit | |||||
| 1 | Analisis kredit | Apakah bank melakukan analisis terhadap kemampuan dan kesanggupan debitur untuk membayar kredit? | ☐ | ☐ | Proposal/analisis kredit, laporan keuangan |
| 2 | Kemampuan membayar | Apakah kemampuan membayar debitur dinilai secara memadai sebelum kredit disetujui? | ☐ | ☐ | Laporan keuangan, cash flow, dokumen penghasilan |
| 3 | Agunan | Apakah agunan hanya menjadi salah satu unsur penilaian atau justru menjadi faktor utama pemberian kredit? | ☐ | ☐ | Dokumen agunan, appraisal, proposal kredit |
| 4 | Kondisi usaha | Apakah kondisi usaha dan prospek usaha debitur diperhitungkan dalam pemberian kredit? | ☐ | ☐ | Business plan, laporan keuangan, analisis usaha |
| 5 | Alasan persetujuan | Apakah terdapat alasan atau dokumen yang menunjukkan mengapa kredit tetap diberikan meskipun kemampuan membayar debitur bermasalah? | ☐ | ☐ | Approval memo, proposal kredit, korespondensi |
Keadaan Debitur | |||||
| 6 | Kondisi khusus | Apakah debitur berada dalam kebutuhan pembiayaan yang mendesak ketika mengajukan kredit? | ☐ | ☐ | Korespondensi, dokumen transaksi, bukti kebutuhan dana |
| 7 | Pengetahuan bank | Apakah bank mengetahui kondisi atau kebutuhan khusus debitur tersebut? | ☐ | ☐ | Email, surat, komunikasi dengan bank |
| 8 | Pemanfaatan keadaan | Apakah kondisi debitur tersebut kemudian digunakan dalam menentukan persyaratan kredit? | ☐ | ☐ | Penawaran kredit, term sheet, korespondensi |
| 9 | Kesesuaian kemampuan | Apakah persyaratan kredit sesuai dengan kemampuan debitur pada saat kredit diberikan? | ☐ | ☐ | Analisis kemampuan membayar, laporan keuangan |
Informasi dan Pemahaman Perjanjian | |||||
| 10 | Informasi biaya | Apakah biaya yang harus ditanggung debitur telah dijelaskan? | ☐ | ☐ | Ringkasan informasi, dokumen penawaran |
| 11 | Risiko | Apakah risiko kredit dan konsekuensi gagal bayar telah dijelaskan? | ☐ | ☐ | Dokumen informasi, perjanjian |
| 12 | Hak dan kewajiban | Apakah hak dan kewajiban debitur telah dijelaskan sebelum penandatanganan? | ☐ | ☐ | Perjanjian, lembar penjelasan |
| 13 | Waktu memahami | Apakah debitur diberikan waktu yang cukup untuk membaca dan memahami perjanjian? | ☐ | ☐ | Bukti pengiriman draft, korespondensi |
| 14 | Konfirmasi pemahaman | Apakah terdapat konfirmasi bahwa debitur telah memahami isi perjanjian? | ☐ | ☐ | Formulir/konfirmasi pemahaman |
| 15 | Bukti konfirmasi | Apakah bank memiliki bukti atas konfirmasi pemahaman tersebut? | ☐ | ☐ | Dokumen atau rekaman konfirmasi |
Klausul Perjanjian Kredit | |||||
| 16 | Pengalihan tanggung jawab | Apakah terdapat klausul yang mengalihkan tanggung jawab atau kewajiban bank kepada debitur? | ☐ | ☐ | Perjanjian kredit |
| 17 | Kewenangan atas agunan | Apakah bank diberikan kewenangan untuk melakukan tindakan sepihak terhadap agunan? | ☐ | ☐ | Perjanjian kredit, dokumen jaminan |
| 18 | Beban pembuktian | Apakah debitur dibebani kewajiban pembuktian yang seharusnya menjadi tanggung jawab bank? | ☐ | ☐ | Perjanjian kredit |
| 19 | Perubahan sepihak | Apakah bank dapat mengubah ketentuan atau aturan secara sepihak? | ☐ | ☐ | Perjanjian kredit, syarat dan ketentuan |
| 20 | Penafsiran sepihak | Apakah bank diberikan kewenangan menafsirkan perjanjian secara sepihak? | ☐ | ☐ | Perjanjian kredit |
| 21 | Pembatasan hak | Apakah terdapat klausul yang membatasi hak debitur untuk menggugat atau menggunakan alat bukti? | ☐ | ☐ | Perjanjian kredit |
Restrukturisasi Kredit | |||||
| 22 | Kemampuan membayar | Apakah struktur restrukturisasi disesuaikan dengan kemampuan membayar debitur? | ☐ | ☐ | Proposal restrukturisasi, cash flow |
| 23 | Bunga dan biaya | Apakah terdapat tambahan atau perubahan bunga dan biaya setelah restrukturisasi? | ☐ | ☐ | Perjanjian restrukturisasi, perhitungan kredit |
| 24 | Kewajiban baru | Apakah restrukturisasi menimbulkan kewajiban baru bagi debitur? | ☐ | ☐ | Perjanjian restrukturisasi |
| 25 | Penambahan jaminan | Apakah terdapat penambahan atau perubahan jaminan? | ☐ | ☐ | Dokumen jaminan |
| 26 | Kewenangan bank | Apakah restrukturisasi memberikan kewenangan baru kepada bank? | ☐ | ☐ | Perjanjian restrukturisasi |
| 27 | Dampak restrukturisasi | Apakah restrukturisasi benar-benar mengurangi kesulitan pembayaran atau justru menambah beban debitur? | ☐ | ☐ | Perbandingan kewajiban sebelum/sesudah restrukturisasi |
Pengujian Potensi PMH | |||||
| 28 | Tindakan bank | Apakah terdapat tindakan atau kelalaian bank yang secara konkret dipersoalkan? | ☐ | ☐ | Seluruh dokumen terkait |
| 29 | Kewajiban hukum | Apakah dapat ditentukan kewajiban hukum bank yang diduga dilanggar? | ☐ | ☐ | Peraturan dan dokumen pendukung |
| 30 | Penyimpangan | Apakah terdapat perbedaan antara kewajiban bank dan tindakan yang benar-benar dilakukan? | ☐ | ☐ | Perbandingan dokumen dan fakta |
| 31 | Bukti | Apakah tersedia bukti yang mendukung dugaan penyimpangan tersebut? | ☐ | ☐ | Dokumen, korespondensi, rekaman |
| 32 | Kerugian | Apakah debitur dapat mengidentifikasi kerugian secara konkret? | ☐ | ☐ | Bukti kerugian, perhitungan |
| 33 | Kausalitas | Apakah terdapat hubungan antara tindakan/kelalaian bank dan kerugian debitur? | ☐ | ☐ | Kronologi dan bukti pendukung |
Kesimpulan
Predatory lending dalam hubungan kredit bank tidak tepat dipahami hanya sebagai bunga tinggi, perjanjian baku, agunan besar, atau kredit macet. Konsep tersebut lebih tepat digunakan untuk mengidentifikasi pola eksploitasi ketika ketidakseimbangan informasi dan posisi tawar bertemu dengan keadaan debitur, kemudian keadaan tersebut dimanfaatkan dalam pemberian, pembentukan, atau restrukturisasi kredit. Dalam hukum Indonesia, pengujian tersebut dapat dibangun dari beberapa kewajiban hukum. Pasal 2 dan Pasal 8 UU Perbankan memberikan dasar untuk menguji prinsip kehati-hatian serta penilaian terhadap iktikad, kemampuan, kesanggupan, watak, modal, agunan, dan prospek usaha debitur. Sementara itu, Pasal 44, Pasal 45, dan Pasal 46 POJK Nomor 22 Tahun 2023 memberikan parameter mengenai keseimbangan, keadilan, kewajaran, penyalahgunaan keadaan, pemahaman terhadap perjanjian, serta batas penggunaan klausul baku. Karena itu, agunan tidak boleh dipandang sebagai pengganti kemampuan membayar debitur. Apabila terdapat bukti bahwa kredit diberikan terutama karena bank memiliki perlindungan berupa agunan, sementara kemampuan dan kesanggupan debitur tidak dianalisis secara memadai, fakta tersebut dapat menjadi bagian penting dalam menguji apakah proses pemberian kredit telah memenuhi kewajiban hukum bank.
Demikian pula, apabila ketidakseimbangan posisi tawar dan informasi bertemu dengan keadaan debitur yang rentan, kemudian diwujudkan dalam persyaratan kredit yang tidak seimbang atau klausul yang dilarang, rangkaian tersebut dapat menjadi dasar untuk menguji adanya penyalahgunaan keadaan dalam kerangka predatory lending. Namun, seluruh rangkaian tersebut tetap harus dibuktikan. Pelanggaran terhadap ketentuan perbankan atau POJK tidak otomatis membuktikan PMH, sebagaimana kredit macet juga tidak otomatis membuktikan predatory lending. Pada akhirnya, pertanyaan yang harus dijawab bukan semata-mata apakah debitur telah wanprestasi atau memiliki agunan. Pertanyaan yang lebih penting adalah:
apakah bank telah menjalankan kewajibannya ketika memberikan kredit, apakah kemampuan dan kesanggupan debitur telah dinilai secara memadai, apakah debitur memperoleh informasi dan kesempatan memahami perjanjian; apakah keadaan debitur dimanfaatkan dalam pembentukan atau restrukturisasi kredit, apakah struktur kontrak memenuhi batas hukum; dan apakah tindakan bank tersebut dapat dihubungkan secara kausal dengan kerugian debitur. Dengan pendekatan tersebut, predatory lending tidak menjadi sekadar label terhadap bank. Ia menjadi alat untuk menguji fakta, dokumen, kewajiban hukum, struktur kontrak, dan hubungan sebab-akibat sebelum sampai pada kesimpulan mengenai ada atau tidaknya PMH.
Menghadapi Sengketa Kredit atau Persoalan Perjanjian Kredit? Jika Anda sedang menghadapi persoalan dengan bank—mulai dari klausula perjanjian, restrukturisasi, kredit bermasalah, agunan, hingga dugaan penyalahgunaan keadaan—persoalan tersebut perlu diperiksa berdasarkan dokumen dan kronologi konkret. Konsultasikan situasi hukum Anda dengan tim Ercolaw. Hubungi Ercolaw untuk mendapatkan solusi hukum terbaik. Bagikan artikel ini ke rekan Anda, wawasan senderhana ini bisa membantu mereka yang mengalami masalah serupa.
Disclaimer: Artikel ini merupakan informasi umum dan analisis hukum, bukan nasihat hukum untuk perkara tertentu. Penilaian mengenai penyalahgunaan keadaan, Perbuatan Melawan Hukum, wanprestasi, atau predatory lending tetap bergantung pada fakta, dokumen, bukti, dan penilaian hukum dalam perkara konkret.
Ditulis oleh Bayu Darma Putra — Junior Associate Ercolaw
Reviu oleh Erlangga Kurniawan, Managing Partner Ercolaw